PV: Trong 8 tháng năm 2022, số thu thuế từ hoạt động chuyển nhượng bất động sản (BĐS) đã tăng 96% so với cùng kỳ năm trước. Ông nhận định thế nào về nỗ lực của cơ quan quản lý thuế đối với hoạt động này?
 |
| PGS.TS Lê Xuân Trường |
PGS.TS Lê Xuân Trường: So với tốc độ tăng trưởng của thị trường BĐS thì tốc độ tăng thu thuế thu nhập từ chuyển nhượng BĐS và thuế thu nhập từ nhận thừa kế, nhận quà tặng lớn hơn khá nhiều. Điều này cho thấy, cơ quan thuế các cấp và các cơ quan nhà nước có liên quan đã có nhiều nỗ lực và có những giải pháp phù hợp, hữu hiệu để chống thất thu thuế đối với lĩnh vực kinh doanh BĐS, đặc biệt, trong điều kiện hành lang pháp lý còn bất cập và chưa đồng bộ, chưa thể khắc phục sớm và các khó khăn khách quan vốn có của lĩnh vực kinh doanh này.
Có thể nhận thấy, cơ quan thuế đã đẩy mạnh tuyên truyền để các doanh nghiệp và người dân hiểu và tuân thủ nghĩa vụ thuế khi chuyển nhượng BĐS; đã chủ động phối hợp với các cơ quan nhà nước có liên quan để thu thập, trao đổi thông tin làm cơ sở quản lý thuế đối với hoạt động kinh doanh BĐS; đồng thời, đã áp dụng các giải pháp nghiệp vụ và quyền lực pháp luật cho phép để tính thuế sát hơn với giá giao dịch BĐS thực tế mà vẫn đảm bảo tạo điều kiện thuận lợi cho các giao dịch chuyển nhượng BĐS và giải quyết đúng quy định thủ tục hành chính thuế.
PV: Mặc dù đã có nhiều nỗ lực và đạt kết quả cao về số thu thuế đối với hoạt động chuyển nhượng BĐS, nhưng theo Bộ Tài chính, việc quản lý thuế đối với hoạt động này vẫn khó khăn. Lý giải của ông về vấn đề này ra sao?
PGS.TS Lê Xuân Trường: Gốc rễ của thất thu thuế đối với lĩnh vực chuyển nhượng BĐS là vấn đề kê khai của người nộp thuế (NNT) về giá chuyển nhượng BĐS để tính thuế và quyền hạn của cơ quan thuế trong xác định giá tính thuế.
Theo quy định của pháp luật hiện hành, NNT kê khai giá chuyển nhượng BĐS làm căn cứ tính thuế. Nếu cơ quan thuế nghi ngờ NNT kê khai không đúng giá thực tế chuyển nhượng thì có 3 cách thức xử lý: (1) Yêu cầu NNT giải trình theo quy định pháp luật về quản lý thuế; (2) Ấn định thuế trên cơ sở dữ liệu giá thị trường của cơ quan thuế; (3) Xác định giá tính thuế không thấp hơn giá do UBND cấp tỉnh quy định.
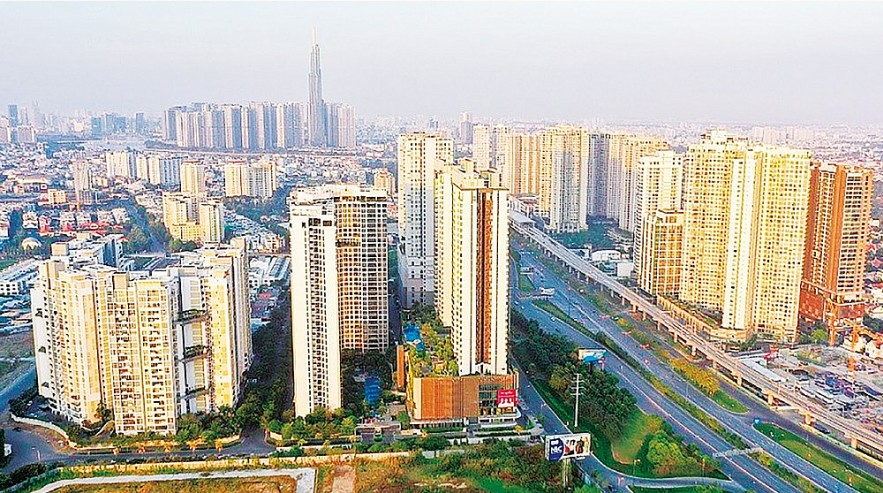 |
| Nhờ đi đúng hướng, thu từ chuyển nhượng bất động sản tăng 96,4% so cùng kỳ. |
Xuất phát từ lợi ích của mình, hầu hết NNT đều kê khai giá chuyển nhượng làm căn cứ tính thuế thấp hơn giá thực tế thanh toán. Trong thực tiễn, giao dịch của NNT chủ yếu thanh toán bằng tiền mặt, cơ quan thuế không trực tiếp giám sát quá trình giao dịch và thanh toán của NNT.
Để có cơ sở yêu cầu giải trình hoặc ấn định thuế, cơ quan thuế cần có cơ sở dữ liệu về giao dịch chuyển nhượng BĐS phù hợp với từng giao dịch BĐS cụ thể. Trong khi đó, cơ sở dữ liệu chung về thị trường BĐS do cơ quan nhà nước có thẩm quyền và cơ quan thuế chưa có hệ thống và chưa đầy đủ. Thêm vào đó, BĐS là hàng hóa có tính cá biệt cao, không dễ để tìm các giao dịch tương đồng làm căn cứ ấn định thuế.
Việc yêu cầu NNT giải trình dựa trên mặt bằng giá chung của thị trường cũng chỉ có thể thuyết phục NNT kê khai lại giá chuyển nhượng tăng thêm phần nào mà không phải là căn cứ bắt buộc NNT kê khai đúng với giá thực tế giao dịch.
Như vậy, trong phần lớn các trường hợp, cơ quan thuế chỉ có thể xác định giá tính thuế theo giá do UBND cấp tỉnh quy định, mà thực tế cho thấy giá do UBND cấp tỉnh quy định thường thấp hơn rất nhiều do với giá giao dịch trên thị trường, có khi chỉ bằng 10% đến 40% giá giao dịch thực tế trên thị trường. Điều này xuất phát từ những bất cập trong quy định về khung giá đất và bảng giá đất trong Luật Đất đai hiện hành, mà Nghị quyết số 18-NQ/TW của Hội nghị lần thứ năm Ban Chấp hành Trung ương khóa XIII đã chỉ ra.
PV: Để quản lý hiệu quả, chống thất thu thuế trong hoạt động chuyển nhượng BĐS, theo ông cần có những giải pháp gì?
PGS.TS Lê Xuân Trường: Giải pháp căn cơ nhất là thực hiện đúng tinh thần của Nghị quyết số 18-NQ/TW Hội nghị lần thứ năm Ban Chấp hành Trung ương khóa XIII. Theo đó, cần bỏ khung giá đất do Chính phủ quy định và sửa đổi, bổ sung các quy định về nguyên tắc, phương pháp, quy trình và thẩm quyền xác định giá đất để bảng giá đất do các địa phương quy định sát hơn với giá thị trường.
Theo thông lệ quốc tế, việc xác định giá đất làm căn cứ tính thuế tương đương khoảng 70% giá thị trường thực tế là thành công. Giải pháp vừa lâu dài vừa cấp bách trước mắt là cơ quan thuế phối hợp với cơ quan nhà nước có thẩm quyền xây dựng và hoàn thiện hệ thống cơ sở dữ liệu về thị trường BĐS làm căn cứ xác định giá tính thuế.
Thêm vào đó, trong thời gian tới đây, khi nghiên cứu sửa đổi Luật Quản lý thuế, cần nghiên cứu bổ sung chức năng điều tra cho cơ quan thuế, để có thể áp dụng các biện pháp nghiệp vụ điều tra đặc thù phát hiện gian lận và xử lý gian lận trong kê khai, xác định giá tính thuế đối với hoạt động chuyển nhượng BĐS. Trước mắt, cơ quan thuế các cấp cần tăng cường tuyên truyền, động viên, thuyết phục để người dân nâng cao ý thức trách nhiệm công dân trong thực hiện nghĩa vụ thuế với Nhà nước.
PV: Xin cảm ơn ông!





