Sức mua phân hóa theo giá và chất lượng
Theo báo cáo thị trường bất động sản quý III/2026 của Savills, nguồn cung căn hộ mới tại Hà Nội đạt khoảng 3.100 căn, giảm 42% so với quý trước và giảm 51% so với cùng kỳ năm ngoái. Tính chung 9 tháng, lượng căn hộ đưa ra thị trường đạt khoảng 14.100 căn, giảm 31% so với cùng kỳ.
Tổng nguồn cung sơ cấp vào khoảng 9.700 căn, chủ yếu tập trung ở hạng B. Nguồn cung hạng C có cải thiện nhưng vẫn chiếm tỷ trọng thấp, khoảng 4%, cho thấy sự thiếu hụt sản phẩm ở phân khúc này chưa được giải quyết.
Bà Đỗ Thị Thu Hằng - Giám đốc cấp cao, Bộ phận Nghiên cứu và Tư vấn Savills Hà Nội cho biết, nguồn cung căn hộ hạng A tăng liên tục từ quý II/2025, đạt đỉnh vào quý II/2026 khi chiếm 42% tổng nguồn cung mới. Tuy nhiên, tỷ trọng này đã giảm trong quý III/2026, tác động đáng kể đến diễn biến chung của thị trường.
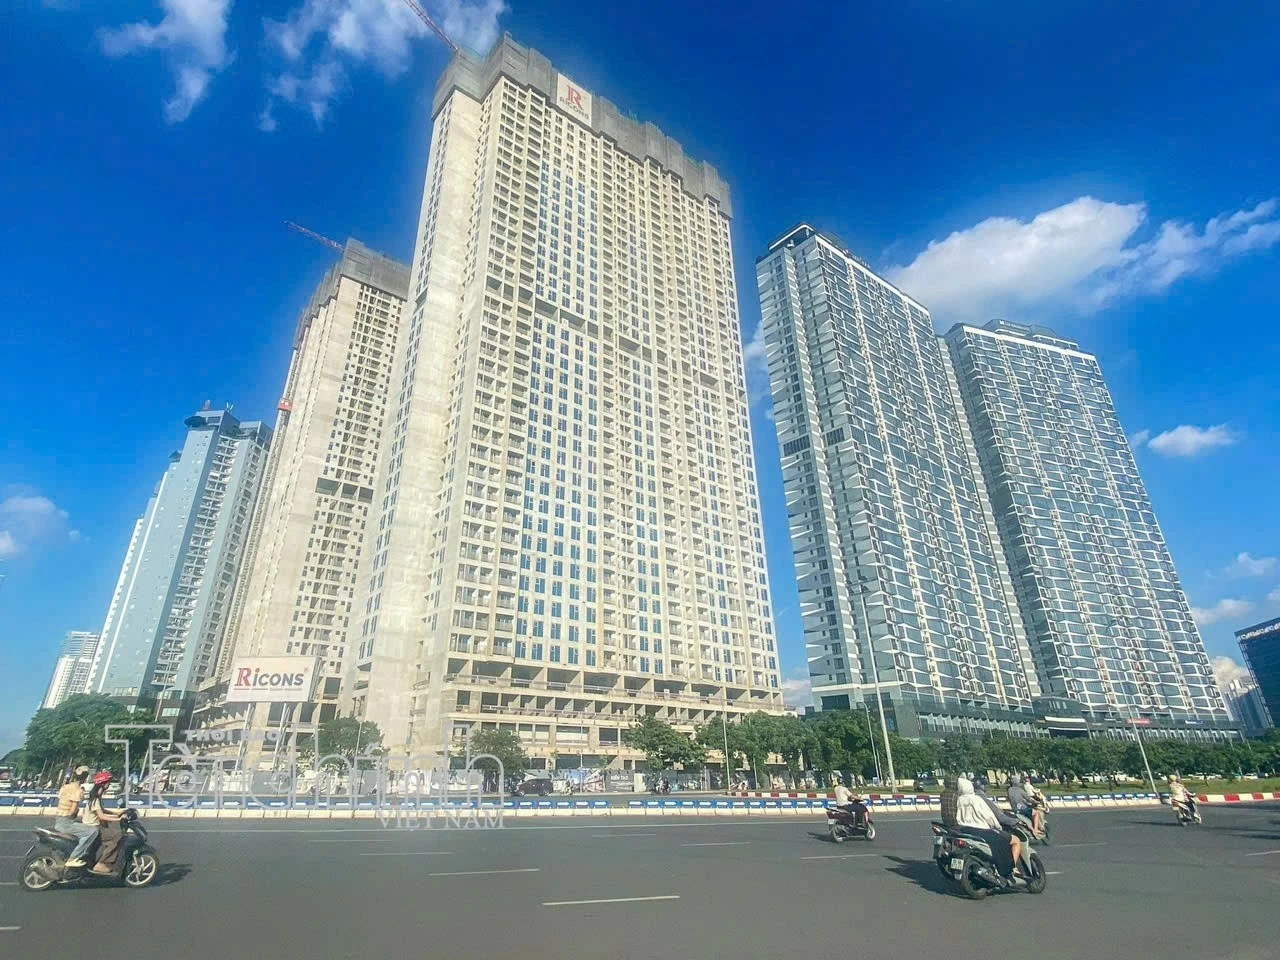 |
| Nguồn cung nhà ở Hà Nội cần được điều chỉnh phù hợp hơn với nhu cầu và khả năng chi trả của người mua. Ảnh: Đức Thanh |
Trong quý, lượng căn hộ bán được đạt khoảng 3.800 căn, giảm 26% theo quý và giảm 48% theo năm. Căn hộ hạng B chiếm 73% tổng lượng giao dịch, tiếp tục giữ vai trò chủ đạo. Tỷ lệ hấp thụ toàn thị trường đạt 39%, trong khi tỷ lệ hấp thụ nguồn cung mới đạt 59%. Lũy kế 9 tháng, thị trường tiêu thụ khoảng 13.600 căn.
Theo bà Hằng, sự suy giảm lượng giao dịch toàn thị trường chủ yếu đến từ phân khúc hạng A. Trong khi cả nguồn cung mới và lượng căn hộ hạng A bán được đều giảm, giao dịch hạng B và hạng C vẫn tăng so với quý trước. Vì vậy, cần xem xét cơ cấu sản phẩm để đánh giá sức mua, thay vì chỉ nhìn vào mức giảm chung.
Mặt bằng giá cao tiếp tục là rào cản đối với khả năng tiếp cận nhà ở. Giá chào bán sơ cấp trung bình đạt khoảng 107 triệu đồng/m², giảm nhẹ theo quý nhưng vẫn tăng theo năm. Hơn 70% số căn hộ bán được trong quý có giá trên 6 tỷ đồng, trong khi dòng sản phẩm từ 2 - 4 tỷ đồng gần như biến mất.
Bà Hằng cho rằng, chi phí đất, xây dựng và tài chính khiến giá bán sơ cấp khó điều chỉnh mạnh. Cùng với đó, cơ cấu nguồn cung nghiêng về các sản phẩm hạng A và hạng B cũng góp phần duy trì mặt bằng giá cao.
Trong 5 năm qua, thu nhập bình quân của người Hà Nội tăng khoảng 9% mỗi năm, trong khi giá căn hộ sơ cấp tăng khoảng 25% mỗi năm. Khoảng cách này tạo sức ép ngày càng lớn đối với người mua, đặc biệt là những gia đình dựa chủ yếu vào thu nhập tích lũy.
Trên thị trường thứ cấp, giá bán bình quân khoảng 75 triệu đồng/m², giảm theo quý ở tất cả các hạng nhưng vẫn tăng theo năm. Đây là quý thứ ba liên tiếp giá căn hộ thứ cấp điều chỉnh giảm. Chênh lệch giá giữa sơ cấp và thứ cấp tại hạng A lên tới 28%, tiếp đến là hạng B với 17%.
Diễn biến này tạo thêm lựa chọn cho người mua, song mỗi thị trường có yêu cầu tài chính khác nhau. Căn hộ thứ cấp có thể có giá thấp hơn nhưng thường đòi hỏi thanh toán phần lớn giá trị trong thời gian ngắn. Sản phẩm sơ cấp có lợi thế thanh toán theo tiến độ, nhưng mặt bằng giá cao và ít lựa chọn phù hợp túi tiền.
Triển vọng năm 2027 gắn với nguồn cung và hạ tầng
Ở phân khúc biệt thự, nhà liền kề, áp lực thanh khoản thể hiện rõ khi nguồn cung tiếp tục mở rộng nhưng lượng giao dịch trong quý III chưa đạt 1.000 căn. Tỷ lệ hấp thụ nguồn cung mới có cải thiện, song vẫn ở mức thấp.
Theo bà Hằng, nguồn cung sơ cấp tập trung vào các sản phẩm có tổng giá trị lớn. Phân khúc dưới 10 tỷ đồng gần như không còn trong rổ hàng được khảo sát. Sản phẩm từ 10 - 20 tỷ đồng gia tăng nhờ nguồn cung mới ở ngoại thành, trong khi nhóm trên 30 tỷ đồng vẫn chiếm tỷ trọng đáng kể.
Mặt bằng giá cao khiến khả năng tiêu thụ chưa theo kịp tốc độ bổ sung sản phẩm. Savills đánh giá thanh khoản biệt thự, nhà liền kề đang ở vùng thấp trong khoảng 10 năm qua. Nếu nguồn cung tiếp tục tăng trong khi sức mua chưa cải thiện tương ứng, giá bán có thể chịu áp lực đi ngang hoặc điều chỉnh.
Dù vậy, diễn biến sẽ khác nhau giữa các khu vực. Những địa bàn có hạ tầng, tiện ích và cộng đồng cư dân đã hình thành có nền tảng khác với các khu vực tăng giá chủ yếu theo kỳ vọng. Tại một số địa bàn mới, mức tăng giá nhanh cũng tiềm ẩn nguy cơ vượt trước giá trị thực tế.
Nhìn sang năm 2027, bà Hằng cho rằng, việc triển khai hạ tầng và tháo gỡ vướng mắc pháp lý tại Hà Nội có thể tạo điều kiện để nhiều dự án đưa sản phẩm ra thị trường. Các khu vực phía Bắc, phía Đông và phía Nam có cơ hội hưởng lợi khi kết nối giao thông từng bước hoàn thiện.
Nguồn cung gia tăng cũng đặt ra yêu cầu cạnh tranh cao hơn. Trong bối cảnh giá nhà và lãi suất tác động đến quyết định mua, thanh khoản sẽ tiếp tục phân hóa theo vị trí, tiện ích, chất lượng công trình, uy tín chủ đầu tư và tiến độ bàn giao.
Căn hộ hạng B có thể có lợi thế hấp thụ nếu giá bán hợp lý. Chủ đầu tư đồng thời cần đưa ra phương án thanh toán phù hợp và bảo đảm chất lượng, tiến độ. Lợi thế phân khúc chỉ chuyển thành giao dịch khi sản phẩm đáp ứng được yêu cầu của người mua.
Theo chuyên gia Savills, nhu cầu nhà ở thực vẫn có nền tảng từ đô thị hóa, thu nhập và hạ tầng cải thiện. Triển vọng thị trường năm 2027 vì thế phụ thuộc vào khả năng chuyển những điều kiện này thành nguồn cung phù hợp, giúp thu hẹp khoảng cách giữa giá nhà và sức mua.