Bộ Tài chính vừa ban hành Thông tư số 153/2026/TT-BTC hướng dẫn về chế độ tài chính đối với chương trình, dự án tài chính vi mô của tổ chức chính trị - xã hội, tổ chức phi chính phủ (Thông tư 153).
Thông tư có hiệu lực từ ngày 1/12/2026 và thay thế Thông tư số 37/2019/TT-BTC. Thông tư này hướng dẫn về chế độ tài chính đối với chương trình, dự án tài chính vi mô đang hoạt động trước ngày 1/7/2024 theo Giấy chứng nhận đăng ký được cấp theo Quyết định số 20/2017/QĐ-TTg.
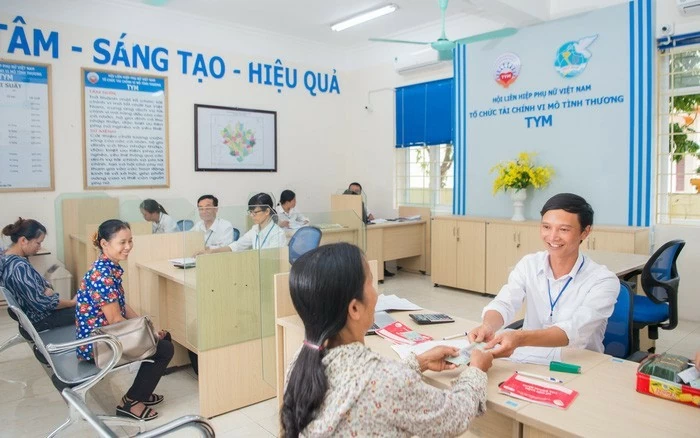 |
| Quy định mới về quản lý tài chính với chương trình, dự án tài chính vi mô. Ảnh minh họa. |
Một trong những nội dung đáng chú ý là Điều 4 Thông tư yêu cầu tách bạch việc quản lý vốn, tài sản của chương trình, dự án tài chính vi mô với hoạt động của tổ chức chủ quản.
“Việc hạch toán, theo dõi vốn, tài sản của chương trình, dự án tài chính vi mô được thực hiện theo pháp luật về kế toán và pháp luật có liên quan; phản ánh đầy đủ, chính xác, kịp thời tình hình sử dụng, biển động của vốn và tài sản trong quá trình hoạt động; quy định rõ trách nhiệm và hình thức xử lý đối với từng bộ phận, cá nhân trong trường hợp làm hư hỏng, mất mát tài sản, tiền vốn của chương trình, dự án tài chính vi mô” - khoản 3 Điều 4 Thông tư 153 nêu rõ.
Điều 6 Thông tư quy định rõ ràng về nguyên tắc ghi nhận doanh thu, với thu nhập lãi và các khoản thu nhập tương tự. Cũng theo điểm a khoản 2 Điều 6, đối với các khoản doanh thu phải thu đã hạch toán vào thu nhập nhưng được đánh giá không thu được hoặc đến kỳ hạn thu không thu được, chương trình, dự án tài chính vi mô hạch toán giảm doanh thu; đồng thời, theo dõi ngoại bảng để đôn đốc thu.
Về chi phí hoạt động, Điều 7 quy định các khoản chi được phép ghi nhận, bao gồm chi trả lãi tiền gửi bắt buộc, lãi tiền vay, chi phí dịch vụ, chi cho người lao động, quản lý hoạt động, công nghệ thông tin, chuyển đổi số, trích lập dự phòng và các khoản chi khác theo quy định.
Đáng chú ý, Thông tư đặt ra giới hạn đối với một số khoản hoa hồng môi giới. Theo điểm d khoản 2 Điều 7, đối với khoản chi môi giới để cho thuê tài sản, mức chi môi giới để cho thuê mỗi tài sản của chương trình, dự án tài chính vi mô tối đa không quá 5% tổng số tiền thu được từ cho thuê tài sản đó do môi giới mang lại.
Trong khi đó, điểm đ khoản 2 Điều 7 quy định đối với khoản chi môi giới bán tài sản thế chấp, cầm cố, mức chi hoa hồng môi giới bán mỗi tài sản của chương trình, dự án tài chính vi mô không vượt quá 1% số tiền thu được từ bán tài sản đó qua môi giới.
Để kiểm soát chi phí, khoản 2 Điều 8 yêu cầu các khoản chi phải thực tế phát sinh, liên quan đến hoạt động của chương trình, dự án, có đầy đủ hồ sơ, hóa đơn, chứng từ hợp pháp, hợp lệ và không được ghi nhận trùng với các khoản đã được tài trợ, viện trợ, ủy thác hoặc nguồn kinh phí khác đài thọ.
Về trách nhiệm của cơ quan quản lý, Điều 11 yêu cầu tổ chức chính trị - xã hội, tổ chức phi chính phủ thực hiện chế độ báo cáo theo quy định và chịu trách nhiệm về tính chính xác, trung thực của báo cáo. Bộ phận quản lý chương trình, dự án phải công khai báo cáo tài chính, đồng thời chịu trách nhiệm trước pháp luật về tính đầy đủ, kịp thời và chính xác của số liệu báo cáo.
Đối với quy định chuyển tiếp, khoản 1 Điều 12 Thông tư 153 nêu rõ, cho phép các chương trình, dự án có thời hạn triển khai còn lại dưới 12 tháng kể từ thời điểm Nghị định số 175/2026/NĐ-CP có hiệu lực và không đề nghị gia hạn tiếp tục áp dụng chế độ tài chính tại Thông tư số 37/2019/TT-BTC cho đến khi kết thúc thời hạn hoạt động ghi trong Giấy chứng nhận đăng ký.
Riêng các hợp đồng, thỏa thuận nhận tiền gửi thuộc trường hợp quy định tại khoản 9 Điều 23 Nghị định số 175/2026/NĐ-CP, cho phép tiếp tục ghi nhận chi phí trả lãi tiền gửi tiết kiệm tự nguyện theo Thông tư số 37/2019/TT-BTC cho đến hết thời hạn hợp đồng, thỏa thuận.
| Hoạt động của chương trình, dự án tài chính vi mô thường hướng đúng đến đối tượng là những người yếu thế, khách hàng có thu nhập thấp, không hoặc khó có khả năng tiếp cận với nguồn vốn từ tổ chức tín dụng. Bên cạnh các tổ chức tài chính vi mô được Ngân hàng Nhà nước cấp phép như: TYM thuộc Hội Liên hiệp Phụ nữ Việt Nam, CEP TP. Hồ Chí Minh..., lĩnh vực này còn có các chương trình, dự án do tổ chức chính trị - xã hội, tổ chức phi chính phủ triển khai./. |